Автор: Юрій Дмитришен, засновник Rahunok.com
Фінтех-індустрія тривалий час жила в ілюзії, що вершина еволюції — це зручний мобільний застосунок та швидкі карткові перекази. Проте красивий інтерфейс більше не вирішує фундаментальної проблеми. Поки штучний інтелект пише код, а марсоходи досліджують сусідні планети, український бізнес щодня стикається з абсурдними транзакційними квестами.
Я створював Rahunok не для того, щоб випустити ще один платіжний сервіс чи зайти у «червоний океан» конкуренції. Моєю метою було змінити саму логіку того, як рухаються гроші. Нам потрібна гнучка, розумна та непомітна інфраструктура — інтелектуальний шар над банківською системою, який об’єднує банки, бізнес і людей в один клік.
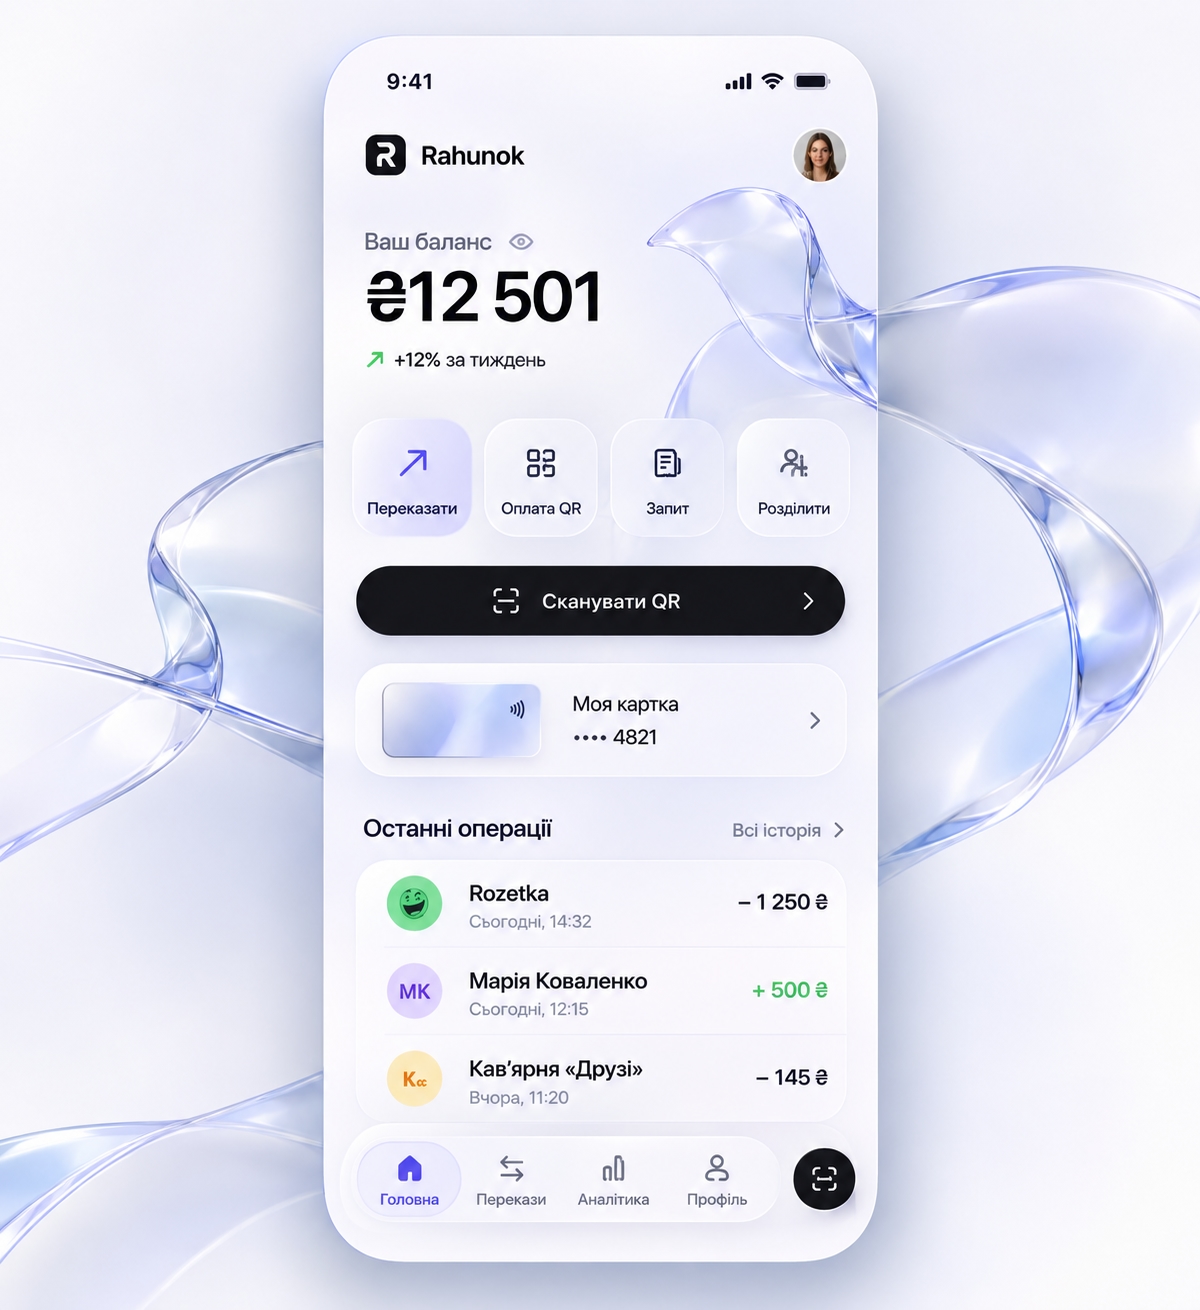
Сьогодні Rahunok — це більше, ніж просто кнопка оплати. Це безшовні Pay by Bank, QR-платежі, платіжні посилання, миттєва звірка та автоматична фіскалізація через єдине API. Але щоб український фінтех та підприємці могли рухатися швидше, сама технологічна екосистема країни має здійснити регуляторний квантовий стрибок.
Частина 1. Як інфраструктурна гнучкість допомагає бізнесу вже зараз
Коли ми говоримо, що Rahunok змінює правила гри, ми маємо на увазі прості та зрозумілі речі, які знімають головний біль із власників бізнесу щодня. Підприємцям не потрібні складні «фінтех-комбайни» — їм потрібно швидко прийняти гроші, не переплатити комісію і не витрачати вечір на звірку виписок.
Кейс №1: Оплата за QR або посиланням — від інтернет-магазинів до СТО та барбершопів
Проблема: Раніше у бізнесу було два варіанти: або платити високу комісію за картковий еквайринг та обслуговування POS-терміналів, або скидати клієнту довгий номер IBAN у месенджер. У другому випадку клієнт мучився з копіюванням реквізитів, а адміністратор чи бухгалтер потім вручну шукали цей платіж у виписці.Рішення: Інтеграція Pay by Bank від Rahunok. Клієнт оплачує замовлення напряму зі свого банківського застосунку (Account-to-Account). Ця механіка однаково круто запрацювала як в e-commerce, де покупець отримує платіжне посилання, так і в офлайн-сервісах — наприклад, на СТО чи в барбершопах. Майстер або адміністратор просто показує QR-код на екрані чи стійці, клієнт сканує його камерою і підтверджує оплату у своєму банку за кілька секунд.Результат: Жодних пластикових карток, жодних зайвих комісій за еквайринг і нуль помилок у реквізитах. Оплата миттєво фіксується в системі, а клієнт одразу отримує електронний фіскальний чек хоча при наданю послуг він не обовязковий бо гроші затодять на пряму від клієнта на ваш рахунок.
Кейс №2: Миттєва звірка рахунків без ручної бухгалтерії
Проблема: Компанії, які працюють за виставленими рахунками (доставка, локальні виробництва, сервісні центри), постійно стикалися з затримками: клієнт нібито оплатив замовлення, але менеджер не може відвантажити товар, поки бухгалтер не перевірить банківську виписку і не підтвердить, що гроші дійсно зайшли саме за це замовлення.Рішення: Платіжні посилання та API від Rahunok прив’язують кожен переказ до конкретного замовлення чи рахунку. Як тільки клієнт натискає «Оплатити» у своєму банку, система автоматично розпізнає платіж, змінює статус замовлення на «Оплачено» та формує чек через ПРРО.Відгук клієнта: «Раніше наш адміністратор на сервісі по десять разів на день дзвонив бухгалтеру з питанням: "А гроші від Іваненка вже впали?". Тепер ми просто показуємо клієнту QR-код або кидаємо посилання в Telegram. За три секунди система сама бачить оплату і закриває чек. Це заощадило нам купу нервів і годин ручної роботи».
Частина 2. Діалог із регулятором: технології, які потрібні ринку вже сьогодні
Війна триває вже п’ятий рік. Український бізнес працює під щоденним тиском: логістичні збої, блекаути, дефіцит кадрів та оборотного капіталу. У цих умовах ФОПам та компаніям життєво необхідні нові, швидкі та гнучкі фінансові інструменти.
Національний банк України та ринок уже зробили колосальний крок уперед — впровадження стандарту ISO 20022, перехід СЕП на режим 24/7 та запуск ідентифікатора UETR (Unique End-to-End Transaction Reference) створили міцний фундамент. Проте, щоб злетіти, нам потрібна регуляторна гнучкість та впровадження нових механізмів на рівні базових стандартів.
Ось шість критичних технологічних викликів, які регулятор має дозволити ринку розв'язати найближчим часом:
1. Миттєвий холд на рівні банківського переказу (A2A)
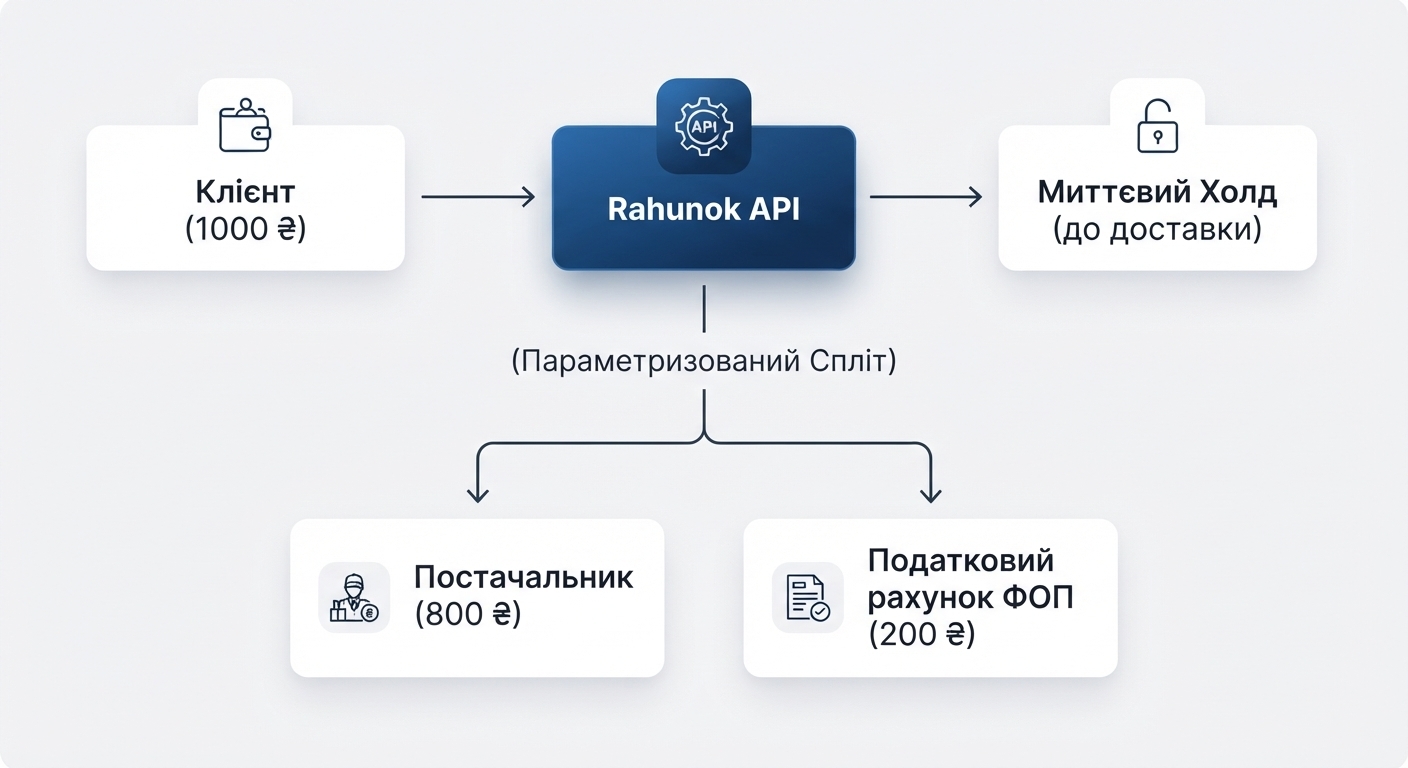
Сьогодні, щоб забронювати кошти до моменту надання послуги чи доставки товару, бізнес змушений використовувати дорогий картковий еквайринг або будувати складні ескроу-схеми. Нам потрібен миттєвий холд на рівні прямого банківського переказу. Це дозволить блокувати суму на рахунку платника до підтвердження відвантаження чи доставки — без посередників і високих комісій. Це дасть бізнесу можливість моментально реагувати на затримки поставок, не заморожуючи власні обігові кошти.
2. Безвідкличність проти гнучкості: механізм зв'язку платежу та повернення
Миттєві платежі — це чудово, але вони є безвідкличними. Водночас клієнт за законом має право повернути товар або відмовитися від послуги. Наразі на рівні платіжної інфраструктури відсутній стандартизований механізм, який би нативно пов’язував ініційований миттєвий платіж із його поверненням (Refund). Ринку потрібен прозорий протокол зворотного зв'язку, щоб повернення коштів не виглядало як окрема, не пов'язана транзакція, яка заплутує бухоблік та фінмоніторинг.
3. Параметризований спліт-платіж на рівні інфраструктури
Сучасному бізнесу потрібне не просто переказування грошей, а можливість програмувати їхній рух. Параметризований спліт дозволить автоматично ділити платіж у момент зарахування: частину — постачальнику, частину — на податковий рахунок ФОП, комісію — платформі. Коли цей механізм запрацює на рівні інфраструктурного стандарту, бізнес забуде про ручні перекази в кінці дня та касові розриви.
4. Автоматизація податків у світлі закону про «Цифрові платформи»
Зі вступом у силу нових вимог для цифрових платформ та розвитком ринку ГІГ-спеціалістів ручне адміністрування податків стає непосильним тягарем. Інфраструктурний спліт дозволить платформам автоматично утримувати та перераховувати податки за ГІГ-фахівців у момент виплати винагороди. Це ідеальний сценарій для всіх: держава отримує прозору та 100% сплату податків, а бізнес і виконавці — повну автоматизацію без паперової рутини.
5. Контроль кожного переказу в реальному часі через UETR + API
Коли унікальний ідентифікатор транзакції UETR безшовно зв’язаний зі статусами холду та спліту в єдиному API, бізнес бачить життєвий цикл кожної гривні в реальному часі — від моменту натискання кнопки клієнтом до кінцевого зарахування. Це повністю знімає проблему «завислих» переказів і робить фінансовий потік прозорим як на долоні.
6. Впровадження Verification of Payee (VoP)
Європейський Союз активно впроваджує VoP — обов'язкову перевірку одержувача платежу (звірку імені чи назви компанії з номером IBAN) ще до моменту відправки коштів. Це найкращий запобіжник проти помилкових переказів, підміни реквізитів та шахрайства. Україні потрібен цей стандарт якомога швидше, щоб захистити і споживачів, і підприємців.
Регулятор не повинен формувати тарифну політику
Головний висновок, до якого має прийти ринок разом із Національним банком: регуляторна гнучкість — це не про пільги, це про кисень, швидкість і стійкість для малого бізнесу в надскладних умовах.
Держава має створювати зрозумілі правила гри, безпекові бар'єри та сучасні технологічні стандарти (Open Banking API, VoP, realtime UETR-трекінг, програмовані перекази), але в жодному разі не повинна втручатися у формування тарифної політики. Будь-яке адміністративне обмеження чи ручне регулювання комісій вбиває інвестиції в інновації.
Коли ринок вільний і конкурентний, коли банки та технологічні платформи змагаються за клієнта якістю сервісу та швидкістю, тарифи природним шляхом стають справедливими. Дозвольте фінтеху конкурувати технологіями, а не рамками обмежень.
Іноді потрібно просто не зупинятися
Rahunok.com створювався у складні часи, але саме виклики гартують найкращі рішення. Ми віримо, що фінанси майбутнього мають бути непомітними для людини: без зайвих дій, без заплутаних інтерфейсів, без відчуття, що для звичайної оплати потрібно пройти квест.
Ми вже сьогодні спрощуємо прийом платежів для українських підприємців — від онлайн-магазинів до локальних автосервісів та барбершопів — і готуємо технологічний фундамент для масштабування на європейський ринок. Ми готові бути драйверами цих змін і закликаємо регулятора та банківську спільноту до сміливості. Давайте разом дамо бізнесу інструменти, на які він дійсно заслуговує.
Адже ми тільки починаємо.
Переходьте на rahunok.com та дізнайтеся, як підключити сучасну оплату за QR чи посиланням для вашого бізнесу вже сьогодні.
Матеріал підготовлено командою платіжної інфраструктури Rahunok.