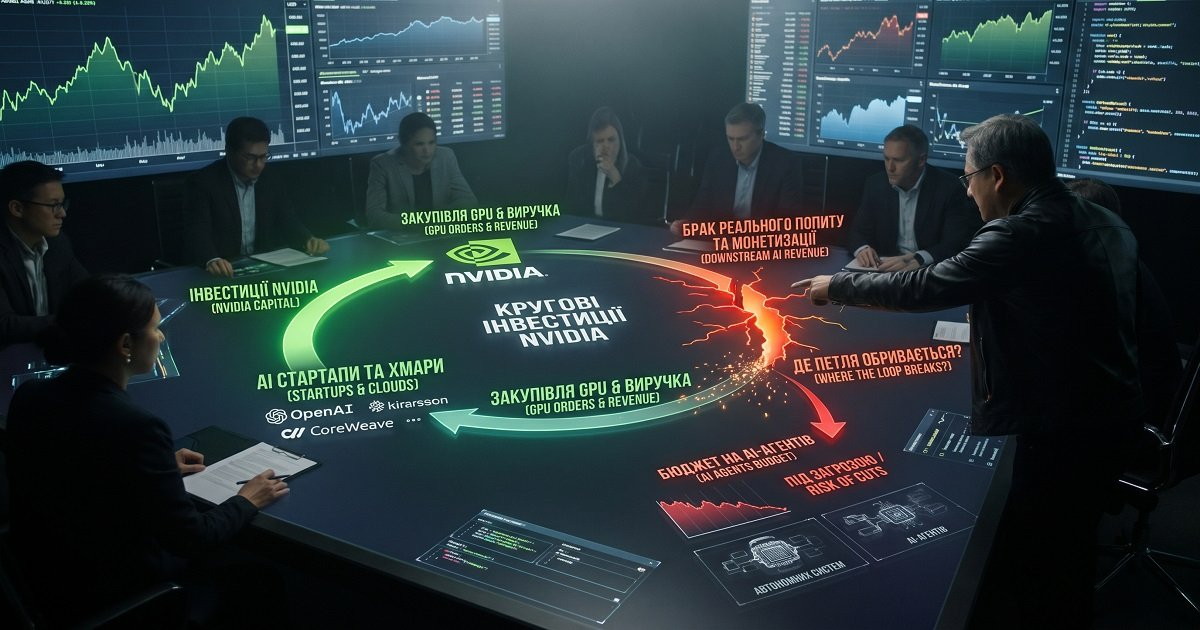
Кругові інвестиції Nvidia: як працює петля
Кругові інвестиції Nvidia у звичному прочитанні (компанія фінансує клієнтів, ті купують її чіпи, і всі записують зростання) нагадують бульбашку. Таке прочитання надто вузьке. Nvidia давно не виробник чіпів із сумнівною звичкою кредитувати покупців. Вона стає розрахунковою палатою AI-економіки, а петля тут не побічний ефект бізнесу. Петля і є бізнесом.
Доказ лежить у чотирьох зовсім різних угодах: з клієнтом, із софтверним маркетплейсом, із соцмережевим гігантом і з цілими державами. Один набір цифр пояснює, чому стратегія працює і де саме вона може тріснути. А для компанії, яка не купує жодного GPU, найважливіше інше: як цей злам дійшов би до її рахунків.
Базовий механізм
Схема проста. За описом The Conversation, постачальник чіпів інвестує в клієнта, клієнт витрачає ці гроші на чіпи постачальника, і обидві компанії звітують про зростання. Гроші виходять із балансу Nvidia, проходять через дата-центр клієнта й повертаються виручкою.
У 2026 році змінився масштаб. За власним квартальним звітом Nvidia, її інвестиції в акціонерний капітал сягнули $99 млрд, ще $25 млрд становили зобов'язання з таких інвестицій станом на 26 липня 2026 року. Дані Dealroom, які наводить CNBC, показують, що цього року Nvidia бере участь у різко більшій кількості раундів, ніж у 2022-му. Аналіз одного з центробанків, про який пише The Conversation, виявив: понад половина інвестицій в AI-компанії надходить від інших AI-компаній.
Коли понад половина капіталу галузі походить із самої галузі, виручка перестає бути чистим сигналом зовнішнього попиту. У цьому серце аргументу про бульбашку. Критики дійшли до порівняння угоди з OpenAI з ситуацією, коли батьки виступають співпозичальниками за твою першу іпотеку.
Чому петель чотири, а не одна
Якщо всі угоди Nvidia звести до одного кола, зникають корисні деталі. Структури різні, і ризики теж.
Контрагент Що зробила Nvidia Звідки повертаються гроші Головний ризик OpenAI $30 млрд в акціонерний капітал у лютневому раунді 2026 року; гарантія до $105 млрд під дата-центр в Огайо Чіпи та орендні платежі, які покривають гарантію Концентрація на одному вкрай збитковому клієнті Meta $3 млрд в акції Meta в межах залучення $95 млрд (AMD додала $1 млрд) Ширше розгортання систем Vera Rubin і Vera CPU Низький кредитний ризик, але залежність від апетиту Meta до капвитрат Hugging Face Придбання: близько $11,9 млрд плюс до $1 млрд на утримання працівників Вплив на маркетплейс, де зустрічаються вибір моделей і вибір заліза Регуляторне схвалення та довіра до нейтральності платформи Уряди Продажі для суверенного AI та регіональні інвестиції Залізо й софт для національних AI-проєктів Зміни політики, експортні правила, політичні цикли
Джерела цифр: звіти Nvidia до SEC, матеріали CNBC, The Conversation і Fortune, див. розділи нижче.
Рядок про OpenAI класичне вендорське фінансування. Рядок про Meta ближчий до голосу довіри клієнтові, який легко розрахується. Hugging Face зовсім інша історія: це петля не грошей, а впливу. А рядок про уряди працює через політику, а не через капітал.
Петля небезпечна лише тоді, коли гроші всередині перестають рухатися. Єдине питання, що має значення: яка ланка зупиниться першою.