У сучасному медіапросторі є фахівці, які коментують економіку, політику, міжнародні відносини та навіть військові питання. Їх запрошують до ефірів, цитують у публікаціях, а їхні оцінки стають частиною суспільної дискусії. Один із таких публічних коментаторів — Борис Кушнірук, економіст, колишній банкір і голова експертно-аналітичної ради «Українського аналітичного центру».
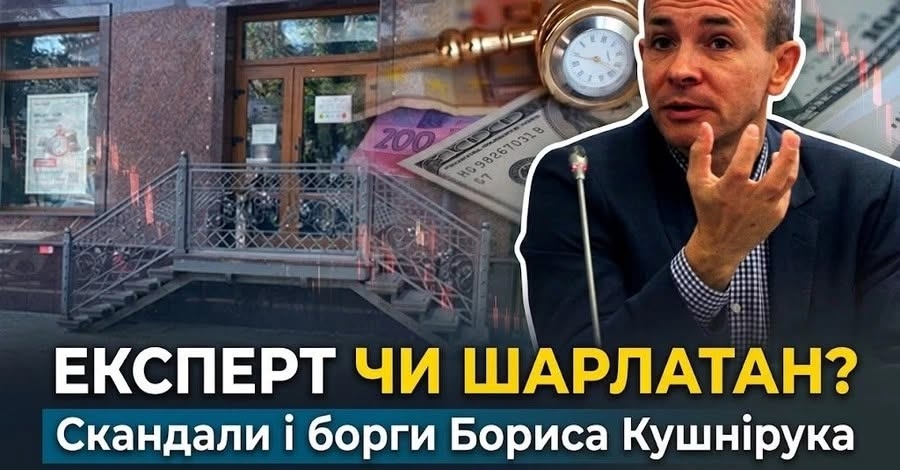
Широта тем, із яких висловлюється Кушнірук, закономірно привертає увагу. Вибори у США, українська економіка, державний бюджет, геополітика та військовий потенціал Північної Кореї — коло питань, щодо яких можна зустріти його коментарі, досить широке. Але за публічною експертністю завжди стоїть не лише особистий досвід і професійна репутація, а й питання про те, де людина працює, на чому ґрунтується її діяльність і чи можна простежити фінансову сторону цієї роботи.
Саме ці питання заслуговують на окрему увагу, коли йдеться про Бориса Кушнірука та структуру, яку він представляє.
Від заводського верстата до банківського керівництва
Професійний шлях Бориса Кушнірука розпочинався далеко від телевізійних студій та політичних дискусій. За наявними біографічними відомостями, він працював токарем на заводі «Буревісник», а згодом заочно здобув економічну освіту. Пізніше його кар’єра була пов’язана з банківським сектором, зокрема з керівництвом «Юнекс Банком».
Такий професійний шлях сам по собі не є чимось незвичайним: люди змінюють сфери діяльності, здобувають нові компетенції та переходять до публічної експертної роботи. Проте, коли людина стає впізнаваним коментатором із широким тематичним охопленням, важливо розуміти, який саме досвід лежить в основі її оцінок і яку професійну діяльність вона веде сьогодні.
У минулому навколо діяльності «Юнекс Банку» виникали питання, пов’язані з його фінансовим становищем. Однак оцінювати роль Кушнірука в цих процесах потрібно на підставі конкретних документів і встановлених фактів, а не лише згадок у медіа.
У 2012 році Кушнірук також балотувався до Верховної Ради України. Перемогти на виборах йому не вдалося. У документах кандидата, як зазначено у вихідних матеріалах, його статус був визначений як «тимчасово не працює».
Цей епізод — частина його публічної біографії. Але набагато актуальніше інше питання: чим Борис Кушнірук займається зараз, які організації представляє та звідки надходять кошти на його професійну діяльність?
«Український аналітичний центр»: що стоїть за назвою?
Сьогодні Борис Кушнірук представляється головою експертно-аналітичної ради «Українського аналітичного центру». На перший погляд, сама назва передбачає діяльність, пов’язану з дослідженнями, економічною аналітикою, підготовкою експертних висновків і розробленням рекомендацій для суспільства, бізнесу чи державних інституцій.
Однак назва організації ще не дає відповіді на запитання про її реальні можливості, масштаби роботи та результати.
За наданими реєстровими відомостями, «Український аналітичний центр» має організаційно-правову форму товариства з обмеженою відповідальністю. Компанію було засновано у 2009 році, її статутний капітал становить близько 261 тисячі гривень. Серед власників зазначені Борис Кушнірук і Сергій Штепа.
Ці дані дають змогу окреслити юридичну структуру організації, однак самі по собі нічого не говорять про її фактичний бюджет, прибутковість, кількість працівників або обсяги виконаних досліджень.
Статутний капітал не тотожний річному доходу компанії, а наявність юридичної особи не означає автоматично, що вона має повноцінну команду аналітиків, регулярно проводить дослідження чи отримує фінансування від конкретних замовників.
Тому ключове питання полягає не в тому, як називається організація, а в тому, що саме вона робить і які результати може продемонструвати.
Чи має центр опубліковані дослідження, які можна перевірити? Чи існує системний архів його аналітичних матеріалів? Хто входить до команди, окрім керівництва? Чи залучає компанія зовнішніх фахівців? Які напрями досліджень є пріоритетними та хто користується їхніми результатами?
Це не другорядні формальності. Саме відповіді на такі запитання допомагають відрізнити організацію, яка системно виробляє аналітичний продукт, від юридичної структури, назва якої використовується передусім для професійного позиціонування.
Експертність має вимірюватися результатами
Публічна експертна діяльність — це не лише коментарі для медіа, участь у телевізійних ефірах або дописи в соціальних мережах. Вона також передбачає можливість перевірити компетентність фахівця, ознайомитися з його дослідженнями, оцінити методологію та зрозуміти, на яких даних ґрунтуються висновки.
Особливо це важливо тоді, коли експерт висловлюється з питань, що виходять за межі його основної професійної спеціалізації.
Економічна освіта та досвід роботи в банківському секторі можуть бути вагомою основою для коментарів про фінанси, банківську систему чи бюджетну політику. Водночас питання міжнародної безпеки, військових спроможностей інших держав і геополітичних процесів потребують окремої джерельної бази, спеціалізованих знань і відповідної методології.
Це не означає, що економіст не може компетентно аналізувати міжнародні події. Навпаки, міждисциплінарний підхід часто дає змогу побачити взаємозв’язки, які залишаються поза увагою вузькопрофільних фахівців. Але для аудиторії важливо розуміти, на чому ґрунтується конкретний висновок: на власному дослідженні, відкритих даних, роботі профільних інституцій чи аналізі матеріалів інших експертів.
Тому щодо публічної діяльності Бориса Кушнірука доречно поставити просте запитання: де можна ознайомитися з повноцінними дослідженнями «Українського аналітичного центру», які підтверджують системність його роботи?
Якщо центр проводить аналітичні дослідження, суспільство має підстави цікавитися їхніми темами, методами, авторами та практичним застосуванням. Якщо ж основною діяльністю є експертні коментарі, варто зрозуміти, як організована ця робота і яку роль у ній відіграє сама компанія.
Хто замовляє аналітику і на які кошти працює центр?
Найбільш предметна частина цієї історії — фінансова.
Будь-яка професійна діяльність потребує ресурсів. Якщо компанія готує дослідження, утримує команду, залучає спеціалістів, працює з даними та регулярно створює аналітичні продукти, постає питання про джерела її доходів.
Для «Українського аналітичного центру» важливо з’ясувати, чи отримує він кошти від виконання замовлень, надання консультацій, участі в проєктах, грантових програм або інших видів діяльності. Якщо компанія співпрацює з бізнесом, громадськими організаціями чи міжнародними партнерами, важливо розуміти характер такої співпраці та її фінансові параметри — у межах інформації, яку можна законно розкрити.
Водночас не можна робити висновок про наявність прихованого фінансування лише на підставі того, що інформація про нього не представлена в публічному матеріалі. Для таких тверджень потрібні документи, фінансова звітність, договори, офіційні відповіді або інші належні докази.
Але відсутність підтверджених відомостей про джерела доходів не скасовує запитань, які варто поставити.
Який фінансовий оборот має компанія? Чи отримує вона прибуток? Які послуги становлять основу її діяльності? Чи є постійні замовники? Чи залучає центр зовнішнє фінансування? Скільки людей працює над його проєктами та як оплачується їхня робота?
Ці питання дозволили б скласти зрозуміліше уявлення про економічну модель організації.
А де працює і за що отримує дохід сам Борис Кушнірук?
Окрема тема — особиста професійна діяльність самого експерта.
Борис Кушнірук регулярно фігурує в публічному просторі як коментатор економічних і політичних подій. Його оцінки можуть з’являтися в матеріалах медіа, звучати в ефірах або поширюватися через інші канали комунікації.
Однак сам факт участі в ефірах чи наявності публікацій не дає змоги встановити, чи отримує експерт за них винагороду, а якщо отримує — то від кого і в якому розмірі.
Саме тому важливо розмежовувати кілька можливих джерел доходу: заробітну плату за основним місцем роботи, винагороду за консультації, оплату участі в окремих проєктах, доходи від підприємницької діяльності та інші законні надходження.
Наразі наведені реєстрові відомості про компанію не дають достатньої підстави встановити, де саме Кушнірук офіційно працює, скільки заробляє та чи є його медійна активність оплачуваною.
Це не означає, що він має обов’язково розкривати суспільству всі деталі приватних фінансів. Обсяг фінансової інформації, яку людина зобов’язана оприлюднювати, залежить від її правового статусу та конкретних обставин. Проте якщо професійна діяльність пов’язана з компанією, яка позиціонує себе як аналітичний центр, питання про діяльність цієї компанії, її доходи та замовників є цілком предметними.
Для суспільства важливо розуміти не лише те, які висновки робить експерт, а й те, у межах якої професійної діяльності він їх готує.
Прозорість — не звинувачення, а стандарт
У цій історії не варто підміняти перевірку фактів припущеннями. Сам по собі широкий тематичний спектр коментарів не доводить відсутності компетентності. Наявність ТОВ із відносно невеликим статутним капіталом не свідчить про фінансові порушення. А відсутність оприлюднених даних у конкретному матеріалі не означає, що відповідних документів узагалі не існує.
Проте є принципове розмежування між особистою репутацією експерта та діяльністю організації, яку він представляє. Якщо «Український аналітичний центр» виступає професійною платформою для аналітичної роботи, логічно очікувати, що його діяльність можна буде оцінити за конкретними результатами.
Йдеться про доступні дослідження, зрозумілий перелік послуг, інформацію про команду, прозорі правила співпраці та можливість встановити, на яких джерелах ґрунтуються оприлюднені висновки.
Такий підхід потрібен не лише для оцінки Бориса Кушнірука. Це загальний стандарт, який має застосовуватися до будь-якого публічного експерта, аналітичної компанії чи організації, що впливає на суспільну дискусію.
Адже довіра до експертності формується не кількістю ефірів і не гучністю назви установи. Вона залежить від якості аргументів, перевірності даних і зрозумілості професійної діяльності.



