Одразу зазначу: я не економістка. Я підприємиця. Людина, яка у своїй діяльності торкається фінансового світу, розуміє значення кредитів, банків, платежів, фінансових ризиків і, найголовніше, — довіри.
Я не працюю в банківській системі. І можу лише уявити, що переживали українські фінансисти, економісти та працівники банків у перші дні повномасштабного вторгнення.
Тому описуватиму все так, як бачу сама, без складних економічних пояснень. Бо хочу показати вам те диво, яке українці зробили власноруч і яке, на мою думку, світ ще оцінить належним чином.
Але найголовніше — щоб його усвідомили самі українці. Саме для цього я й пишу цю статтю.
В окупації, коли з інтернетом були проблеми, я шукала не хаотичний потік новин про стан фронту. Моя головна увага була прикута до… найбільших банків України. ПриватБанк, Ощадбанк, ПУМБ, Райффайзен Банк, Укрсиббанк, Укргазбанк і monobank.
Оскільки в окупації кремль усіляко намагається придушити незалежне мислення та знищити довіру до України, нав'язуючи думку, що Україна слабка й ось-ось упаде, я шукала головні критерії того, що насправді відбувається.
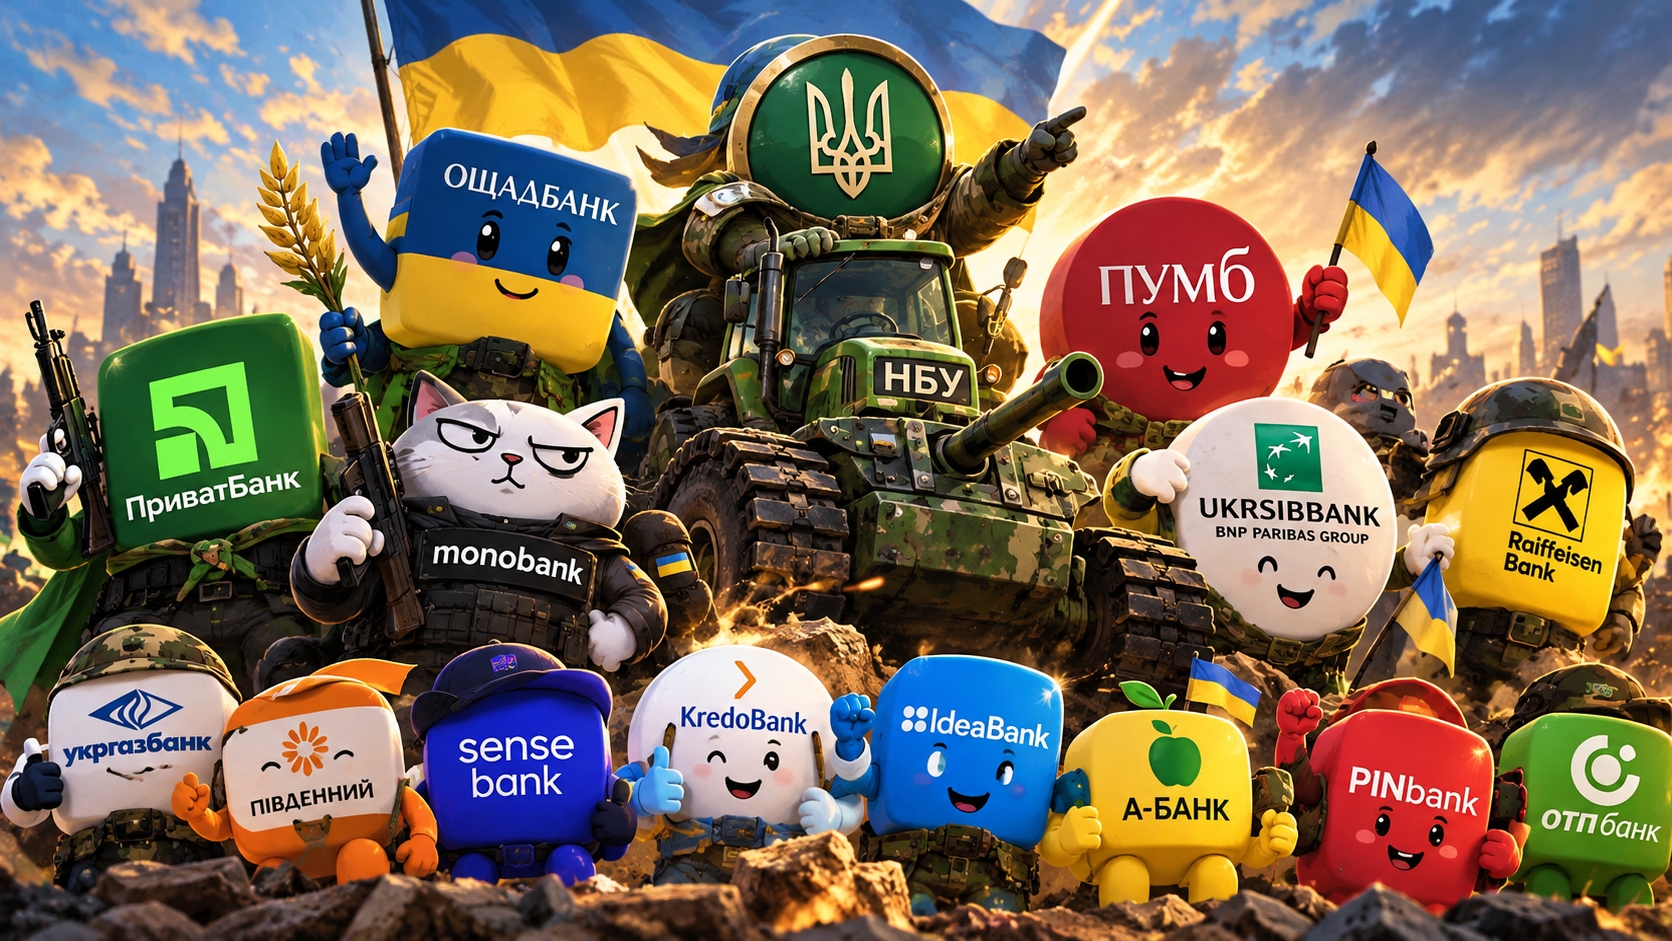
І одним із таких критеріїв стало те, що Ощадбанк замість того, щоб упасти — ПОМІНЯВ АВАТАРКУ! А monobank одягнув військову форму на кота.
Ось це, знала я, — одна з найголовніших перемог українців зараз. Тому що Україні потрібні кредити на війну. Діватися нікуди.
І я розуміла: якщо міжнародні фінансові інституції побачать, що ми власними руками зруйнували хоча б один із наших найбільших банків, це стане страшним ударом по найважливішому фінансовому ресурсу держави — довірі.
А якщо за цим піде каскадне падіння банків — на мою думку, от тоді нам точно був би кінець.
Бо в умовах війни втратити довіру міжнародних кредиторів — це, як я тоді розуміла, вже майже поразка. Бо за який кошт далі воювати, якщо держава втратить доступ до життєво необхідного фінансування?
Коли в мене з'являвся інтернет або вдавалося хоч ненадовго його зловити, я насамперед заходила в банківські застосунки Ощаду, Моно, Привату, ПУМБ — у ті, які могла завантажити.
В Ощаді моя мама отримувала пенсію. І пенсія прийшла вчасно! А ще з Ощаду мені привітно посміхалася новенька аватарка. У monobank з'явилися військові облігації.
І я, не замислюючись, їх купила.
Тому що сам факт того, що економіка країни змогла так швидко почати перебудовуватися на потреби війни — наскільки це було можливо, я не фантазерка й не збираюся прикрашати реальність, — означав для мене, що Україна здатна продовжувати боротьбу.
Це був і акт мого патріотизму. І моя інвестиція в країну, в яку я вірю.
А тепер давайте розберемося, чому все це було настільки важливо.
Що таке «набіг на банки»? Як звичайна людська паніка може зруйнувати навіть великий і цілком успішний банк? І чим це загрожувало Україні в перші дні повномасштабного вторгнення?
Почнемо з того, як узагалі працює банківська паніка.
Що таке «набіг на банки» і чому він такий небезпечний?
У фінансовому світі існує явище, яке називається bank run — «набіг на банк», або банківська паніка.
Уявіть собі звичайний банк. У нього є клієнти, депозити, кредити, активи. Він працює, проводить платежі, видає кредити, отримує прибутки.
Але тут потрібно розуміти одну важливу річ.
Банк — це не величезний сейф, у якому лежать усі гроші вкладників і чекають, коли їх заберуть.
Банки використовують залучені кошти для кредитування, придбання цінних паперів та інших фінансових операцій. Частину коштів вони тримають у високоліквідних активах (тих, які можна швидко перетворити на гроші), щоб забезпечувати повсякденні потреби клієнтів.
І це абсолютно нормальна робота банківської системи.
А тепер уявімо, що одного ранку хтось поширив чутку: «Цей банк скоро збанкрутує!»
Люди лякаються і починають забирати свої гроші.
Спочатку десятки вкладників. Потім сотні. Тисячі.
Банк виплачує гроші, але потік охочих забрати заощадження не припиняється. Йому доводиться терміново шукати додаткову ліквідність (гроші), продавати активи, іноді навіть зі значними збитками.
І ось тут виникає парадокс.
Банк, який ще вчора був платоспроможним, сьогодні може опинитися на межі банкрутства лише тому, що надто багато людей одночасно захотіли забрати свої гроші.
А далі паніка починає підживлювати сама себе.
Люди бачать черги, читають тривожні повідомлення, чують про затримки виплат і ще більше переконуються, що банк ось-ось упаде.
Вони намагаються забрати гроші ще швидше.
Так виникає те, що економісти називають самоздійснюваним пророцтвом.
Люди бояться банкрутства банку — і своїми діями можуть допомогти цьому банкрутству статися.
І найнебезпечніше: паніка не обов'язково зупиняється на одному банку.
Якщо вкладники починають боятися вже за всю банківську систему, вони можуть масово забирати кошти й з інших установ.
Тоді під загрозою опиняються не лише банки.
Підприємства можуть втратити доступ до обігових коштів. Ускладнюються платежі, кредитування, виплати зарплат. Страждає вся економіка.
Якби в нас тоді тріснув і збанкрутував хоча б один великий банк, я була переконана, що це могло б спричинити каскадне падіння інших банків. І тоді економіка просто рухнула б.
Ось так я бачила ситуацію в лютому 2022 року, перебуваючи в окупації.
Ось чому я слідкувала за станом банківської паніки в Україні.
США, 2023 рік. Як паніка вкладників допомогла зруйнувати великий банк
А тепер перенесімося на рік уперед. У березень 2023 року.
Сполучені Штати Америки. На території країни немає повномасштабної війни. Ніхто не евакуює мільйони людей від наступу ворожої армії. Банки працюють у звичайних умовах мирної економіки.
І раптом — банківська криза.
Протягом березня–травня 2023 року в США збанкрутували три великі банки:
Silicon Valley Bank — активи близько 209 мільярдів доларів.
Signature Bank — близько 110 мільярдів доларів.
First Republic Bank — близько 229 мільярдів доларів.
Зверніть увагу: це не маленькі банки, на кшталт наших «Мотор-Банку» чи «Банку Січ». Це великі фінансові установи з активами в сотні мільярдів доларів!
А тепер розповім вам історію одного з них — Silicon Valley Bank (SVB). Вона дуже добре показує, чому я так боялася банківської паніки в Україні.
Silicon Valley Bank. Як усе починалося
Silicon Valley Bank був великим американським банком, тісно пов'язаним із технологічною індустрією Кремнієвої долини. Серед його клієнтів були стартапи, технологічні компанії та венчурні фонди.
У роки дешевих грошей і технологічного буму банк отримав величезний приплив депозитів. Значну частину цих коштів він вклав у довгострокові державні та іпотечні цінні папери.
Самі по собі ці папери не були якимись сумнівними фінансовими інструментами. Навпаки — серед них були державні облігації самих Сполучених Штатів Америки та цінні папери, забезпечені державними гарантіями. Одні з найнадійніших активів у світі!
Проблема полягала в іншому.
Коли Федеральна резервна система США почала стрімко підвищувати процентні ставки, ринкова вартість раніше придбаних облігацій упала.
Банк опинився у вразливому становищі: значні кошти були вкладені в активи, які можна було швидко продати лише зі збитками.
І ось наприкінці лютого 2023 року рейтингове агентство Moody's (те, що оцінює кредитоспроможність банків, компаній і держав) попередило керівництво SVB про можливе зниження кредитного рейтингу.
Керівництво банку вирішило діяти й оголосило про низку заходів, покликаних переконати інвесторів і клієнтів, що банк контролює ситуацію зі своєю ліквідністю.
Але вкладники сприйняли ці дії як сигнал небезпеки.
Особливо — венчурні інвестори, які почали рекомендувати своїм портфельним компаніям забирати гроші з SVB.
І це було особливо дивно, адже венчурні інвестори — люди, які професійно працюють із високими ризиками. Вони вкладають гроші у стартапи, нові технології, ідеї, які ще тільки належить перевірити життям. Тобто саме туди, де ризик втратити вкладені кошти значно вищий.
І ось ці досвідчені інвестори почали рекомендувати компаніям, у які вони вклали гроші, терміново забирати кошти з банку.
А оскільки кожен такий інвестор міг впливати на рішення багатьох компаній, паніка поширювалася блискавично.
І почалося те, про що ми говорили в попередньому розділі.
Набіг на банк.
Тільки цього разу людям навіть не потрібно було стояти в чергах біля банківських відділень.
Достатньо було кількох повідомлень, телефонних дзвінків і натискань кнопок у банківських застосунках.
9 березня 2023 року клієнти спробували вивести із Silicon Valley Bank близько 42 мільярдів доларів за один день!
Наступного дня, 10 березня, американський регулятор закрив банк.
Ось так фінансові проблеми, які керівництво ще намагалося врегулювати, у поєднанні з панікою вкладників перетворилися на блискавичну катастрофу.
І це сталося з банком, активи якого перевищували 200 мільярдів доларів.
А далі почався каскад
Банкрутством Silicon Valley Bank історія не закінчилася.
10 березня 2023 року закрили Silicon Valley Bank.
12 березня, лише через два дні, американські регулятори закрили ще один великий банк — Signature Bank. Його вкладники теж почали масово забирати гроші.
Паніка вже поширювалася банківською системою США й почала перекидатися на світові фінансові ринки. Не настільки масштабно, щоб перерости у світову банківську кризу, адже центральні банки та фінансові регулятори активно втручалися, намагаючись зупинити її поширення. Але тривога була відчутною.
Тріснув лід навіть у Швейцарії!
19 березня стало відомо, що один із найстаріших і найвідоміших швейцарських банків — Credit Suisse — лопнув.
Бо де тонко, там і рветься. Особливо коли починається банківська паніка.
Credit Suisse давно вже ходив по тонкому льоду — занадто ризикував, мав сумнівні інвестиції, припускався серйозних помилок в управлінні ризиками.
Зрештою, втрутилася влада Швейцарії, і Credit Suisse був поглинутий іншим великим швейцарським банком — UBS.
Credit Suisse не збанкрутував за американським сценарієм. Його врятували від неконтрольованого краху через екстрене поглинання за підтримки швейцарської влади.
Але й на цьому історія не завершилася.
1 травня 2023 року американські регулятори закрили First Republic Bank — ще одну велику фінансову установу, яка постраждала від масового відпливу депозитів. Її активи та депозити перейшли до JPMorgan Chase.
Отже, за неповні два місяці США втратили три великі банки, а Швейцарія була змушена рятувати один зі своїх найвідоміших банків через екстрене поглинання.
І зверніть увагу: ці банки мали різні проблеми. Не всі вони впали безпосередньо через Silicon Valley Bank.
Але їх об'єднувало одне — криза довіри і банківська паніка.
Проблеми одного банку налякали клієнтів інших. Вкладники почали забирати гроші. Банки, які вже мали власні слабкі місця, опинилися під ще більшим тиском.
Ось так виглядає небезпека, якої я боялася в Україні у лютому 2022 року.
І все це відбувалося в мирних країнах, без повномасштабного вторгнення та бойових дій на їхній території.
А тепер згадаємо Україну
Лютий 2022 року.
Повномасштабне вторгнення. Ракетні удари. Евакуація. Невідомість.
Мільйони людей мають цілком реальні причини боятися за своє життя, майно та заощадження.
Але руйнівного загальнонаціонального набігу на найбільші українські банки не відбулося.
Так, люди знімали готівку. Так, Національний банк України запровадив надзвичайні обмеження та підтримував банківську систему. І так, українські банкіри працювали в умовах тиску, який нам важко уявити.
Але головне — банківська система вистояла.
І тепер я хочу показати вам кілька цифр. Тому що саме вони допоможуть зрозуміти, що відбулося в Україні.
Україна, 2022 рік. А що відбувалося в наших банках?
Здавалося б, ось де мали виникнути всі передумови для страшної банківської паніки!
Але подивімося на цифри Національного банку України.
За перший квартал 2022 року обсяг гривневих коштів населення в українських банках не впав, а зріс на 10,8%!
Ще раз. За квартал, наприкінці якого почалася повномасштабна війна.
Звісно, не все було так спокійно і просто.
Українці забирали частину строкових депозитів. Обсяг таких гривневих вкладів скоротився на 7,5%. Зменшувалися й валютні заощадження в банках.
Бізнес теж виводив кошти. Особливо в перші два тижні вторгнення.
І все ж ми не побачили того руйнівного загальнонаціонального набігу на найбільші банки, який міг би запустити каскад банкрутств.
Але було б несправедливо приписати цей результат лише витримці українців.
24 лютого 2022 року Національний банк України негайно запровадив надзвичайні заходи для захисту банківської системи.
Зокрема, обмежив зняття готівки до 100 тисяч гривень на день, запровадив валютні обмеження, забезпечував банки готівкою та підтримував їхню ліквідність.
Водночас безготівкові платежі продовжували працювати без загального обмеження.
Тобто держава зробила все необхідне, щоб фінансова система не зупинилася в перші ж години війни.
Але жоден Національний банк не здатний самотужки створити довіру мільйонів людей.
І ось тут, на мою думку, починається найважливіше.
Українська банківська система вистояла не завдяки якомусь одному диву. Це була спільна робота Національного банку, банкірів, держави, підприємств і самих українців.
І вже в перші дні війни держава запропонувала українцям ще один спосіб підтримати країну — військові облігації.
Що це таке? Дуже просто. Купуючи військову облігацію, людина фактично позичає гроші власній державі, а держава зобов'язується повернути їх у визначений термін із відсотками.
1 березня 2022 року, коли повномасштабне вторгнення тривало лише шостий день, Україна провела перший аукціон військових облігацій і залучила до бюджету 8,122 мільярда гривень!
Це багато чи мало?
Щоб ви уявили масштаб: це понад 800 тисяч зарплат по 10 тисяч гривень. Або понад півтора мільйона пенсій по 5 тисяч гривень!
І все це — гроші, які Україна змогла залучити лише за один аукціон. На шостий день повномасштабної війни!
Гроші, які могли б піти на панічне скуповування валюти чи зберігання готівки вдома, отримали ще один напрямок — фінансування оборони та потреб держави.
І це теж питання довіри.
Адже купити державну облігацію під час війни — означає повірити, що твоя держава вистоїть і зможе виконати свої зобов'язання.
І не лише повірити, а й особисто долучитися до підтримки її економіки.
І ось воно — наше українське економічне диво
Я вбачаю його не в силі української економіки на початку повномасштабного вторгнення. Я бачу його — в людях.
Бачу його у звичайних українцях, які купували одну-дві військові облігації. У тих, хто вперто залишав свій депозит у ПриватБанку. В економістах, фінансистах і банкірах, які працювали над тим, щоб наша банківська система не зупинилася. У підприємствах і бізнесі, які купували ОВДП — облігації внутрішньої державної позики.
У всьому нашому народі, який, попри весь жах, страх і паніку тих днів, не дав зруйнувати власну фінансову систему.
Я бачу це диво в наших людях.
Коли йду селом чи містом, їду в таксі чи автобусі, спілкуюся з людьми.
Мені здається, вони самі не усвідомлюють, як люблять українську гривню.
Яке диво ми створили тим, що не дозволили їй зникнути з лиця землі.
Скільки насправді коштує українська гривня?
І пару слів скажу про гривню.
Я оцінюю якість активу не лише за його ринковою вартістю. У цьому і є сенс інвестицій — побачити цінність активу раніше за інших, ще до того, як її зрозуміє ринок.
Я дуже високо, вже сьогодні, оцінюю українську гривню. Бо вона коштує зусиль усього народу.
Це виплекана, створена народом грошова одиниця. У ній — увесь піт цієї землі і вся її сіль.
На сьогодні, як мені здається, світовий фінансовий ринок ще не оцінив належним чином того дива, яке сталося в українській фінансовій системі.
У той час як у пилу перших тижнів війни Україну вже ховали, із горнила фронту вилітає на тракторі й танку український Нацбанк і з риком як гаркне світові:
— ДАВАЙТЕ ГРОШІ! БУДЕМО ВОЮВАТИ!
За ним світовій фінансовій спільноті маше аватарка Ощадбанку, кіт monobank бере рушницю, ПриватБанк гіпнотизує своїми зеленими квадратиками, а ПУМБ вставляє український прапор в інтернет-банкінг.
І я думаю, що міжнародні фінансові партнери побачили саме це.
Українську державу, яка продовжувала виконувати свої фінансові зобов'язання. Національний банк, який утримував фінансову систему від обвалу. Економістів і банкірів, які працювали в найскладніших умовах.
І людей, які не зруйнували економіку власної країни.
Тому, користуючись можливістю, хочу сказати українцям: попри всі наші чвари, сварки, суперечки про те, хто за якого політика, — подивіться на те власне економічне диво, яким ви щодня розраховуєтеся. На українську гривню.
Вона єдина для всіх нас.
А також, особливо й особисто, я хочу подякувати всім економістам, фінансистам, працівникам банків — усіх ланок і посад.
Щоб ми сьогодні могли прийти в банк і скористатися його послугами, хтось мав зранку відчинити двері відділення.
Хтось мав вийти на роботу. Під таким самим тиском, як і всі ми. Щодня вмикати комп'ютери, проводити транзакції, шукати вихід зі складних ситуацій, налагоджувати роботу фінансової системи.
Ви — герої, яких не помітно. Ви — економічний фронт цієї війни.
Я щиро вам дякую за те, що в окупації я побачила зміну аватарок, а не відсутність банків.